

软磁材料价值重估,金属软磁粉芯与芯片电感打开全新成长空间
2026年全球软磁材料市场概况.– Bossonresearch.com
——软磁材料价值重估,金属软磁粉芯与芯片电感打开全新成长空间
导读:
软磁材料正经历一场从幕后走向聚光灯的深刻角色转变。长期以来作为基础性材料,在AI算力需求全面爆发、新能源与智能汽车产业提速的双重驱动下,正从默默无闻的传统配角蜕变为支撑前沿科技的战略性材料。2026年第一季度磁性材料行业财报发布,五家A股磁性材料头部企业营收平均增长12.38%,但其中仅两家实现营收与净利润双增,行业正从规模驱动加速转向技术驱动,增长动能已从传统铁氧体全面切换至金属磁粉芯、非晶纳米晶等新一代高性能软磁材料。
本轮热度中最为核心的增长叙事仍是AI算力对电感元件的革命性拉动。在AI服务器领域,单台服务器GPU从几百瓦跃升至千瓦级甚至更高,供电对电感材料的需求量级和性能要求远超传统服务器。传统铁氧体软磁电感在极端功率密度和高温环境下已难以胜任,金属软磁粉芯凭借高饱和磁通密度和耐大电流的双重核心优势,成为AI芯片电感近乎不可替代的基础材料。以国内金属磁粉芯龙头铂科新材为例,其芯片电感已在AI服务器中大批量应用,2026年一季度营收同比增长27.73%、净利率攀升至18%,成为行业从规模扩张转向质量升级的标杆案例。软磁材料的战略价值,正在AI这一全球性产业变革中被重新定义。
软磁材料定义及研究范围界定
软磁材料是一类容易被磁化且在外部磁场撤去后能够迅速失去磁性的材料。这类材料通常具有低矫顽力、高磁导率和低磁滞损耗等核心特性,能够在交流电环境下快速响应磁场变化,提供稳定的磁通密度,同时避免产生过多的热量,保证电子设备的高效运行。软磁材料因此广泛应用于变压器、电动机、继电器、电感器和感应线圈等电磁设备中,是电力电子和信息电子产业的基础性功能材料。
当前软磁材料已形成铁氧体、金属软磁、非晶/纳米晶三大技术路线并存的格局,每类材料凭借独特的物性组合锚定不同频段与功率窗口。不同种类的软磁材料在饱和磁感应强度(Bs)、磁导率(μ)、矫顽力(Hc)、电阻率(ρ)以及工作频率范围等方面存在显著差异,适应不同的应用场景——硅钢用于工频电力变压器和大型电机定转子;非晶、纳米晶合金凭借优异的低损耗特性,在高频变压器、共模电感、无线充电等场景中快速渗透;金属软磁粉芯以高饱和磁通密度和抗直流偏置能力,成为光伏逆变器、新能源汽车OBC/DCDC、AI服务器电源等大电流场景的首选;软磁铁氧体则在EMC滤波、通信磁芯、医疗电子等中高频领域占据重要地位。随着新能源、AI算力、智能驾驶等前沿领域对电力电子系统小型化、高频化、高效化需求的不断升级,软磁材料的性能迭代与应用边界正在同步扩张。

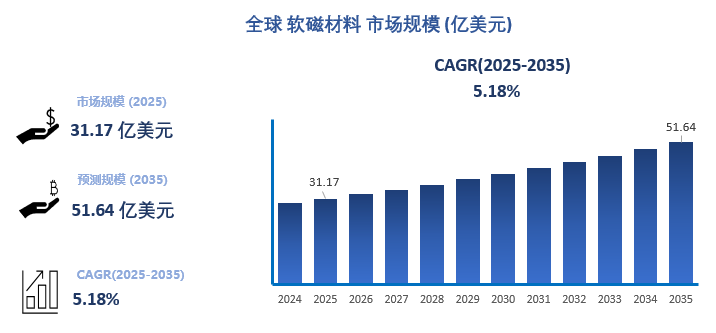
汇睿咨询的报告显示,2025年,全球软磁材料市场规模达到31.17亿美元,预计在2025–2035年间以5.18%的复合年增长率扩张,到2035年市场规模将达到51.64亿美元。在人工智能、新能源汽车、光伏储能及新一代通信技术快速发展的共同推动下,软磁材料行业正迎来新一轮需求扩张周期。
其中,AI算力基础设施建设成为最具爆发力的增长引擎。随着AI服务器算力需求呈指数级增长,电源系统对高频、高效率、小型化磁性元件的需求显著提升,金属软磁芯片电感凭借耐大电流、低损耗和高功率密度等优势,成为AI服务器电源模块的关键组件。相比传统服务器,单台AI服务器的一体成型电感用量和价值量均实现数倍增长,带动软磁粉芯及相关磁性材料需求快速释放。
同时,新能源汽车电动化与智能化进程持续深化,“三电”系统、域控制器及车载充电设备广泛采用金属磁粉芯、非晶及纳米晶磁芯材料,以满足高效率、高可靠性和轻量化要求,推动车载电感及磁性元件市场保持较快增长。
与此同时,全球能源转型与数字化升级进一步拓宽了软磁材料的应用边界。光伏逆变器、储能变流器等新能源设备对高性能软磁材料需求持续提升,高频化、高功率密度的发展趋势推动磁性元件技术不断升级;智能驾驶、ADAS、智能座舱以及5G/6G通信基础设施建设则进一步带动车载电子和通信设备对高频、高稳定性磁性元件的需求增长。此外,在产业政策支持和供应链安全战略推动下,国产软磁材料企业正加速实现技术突破与进口替代。以国际标准制定参与度提升为代表,中国企业在高性能软磁材料领域的话语权不断增强,有助于推动本土厂商在全球产业链中的竞争力提升。整体来看,AI算力、新能源汽车、光伏储能与通信升级构成行业需求增长的核心支柱,而国产替代和技术标准升级则为行业长期发展提供了重要保障。
软磁材料产业链分析
软磁材料产业链呈现典型的“资源—制造—系统”三级结构。上游高度依赖钢铁、有色及化工行业,核心原料包括纯铁、硅、铝、镍、钴、锰、锌及氧化铁、氧化锰等基础金属与化合物,其中高纯度电磁纯铁是提升下游粉芯与非晶合金性能的关键前置环节。中游制造环节技术壁垒层层加码:铁氧体依赖精密烧结与气氛控制;金属粉芯考验粉末球形度、粒径分布与绝缘包覆均匀性;非晶带材则卡在超薄带(20–30μm)连续化量产与剪切加工良率。下游应用早已突破传统电力范畴,2025年数据显示,光伏逆变器、新能源汽车电驱与OBC、5G基站电源、AI服务器VRM模块、消费电子无线充电、储能PCS、轨道交通牵引变流器等新兴领域,贡献了超过65%的增量需求。
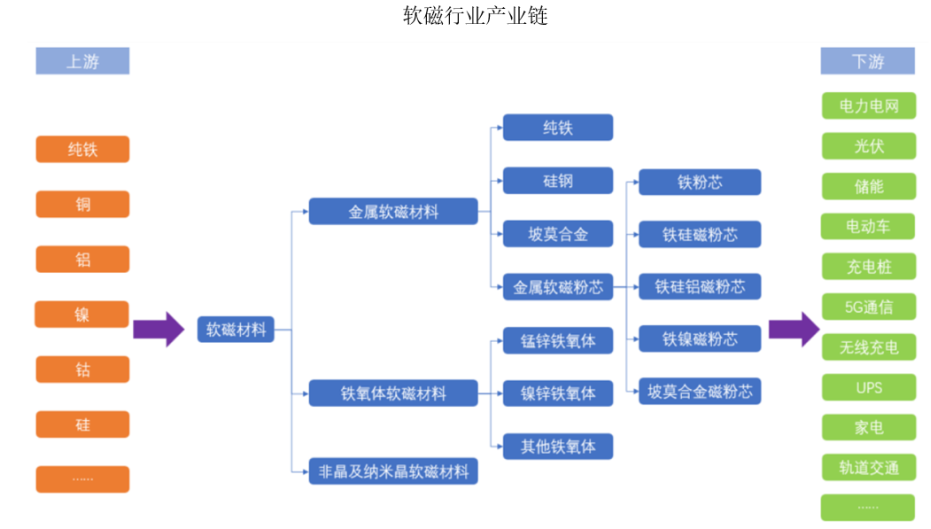
上游:原材料与核心材料。 软磁材料的上游主要包括各类金属氧化物和合金元素原材料。铁氧体软磁的主要原料为氧化铁、氧化锌、氧化锰等金属氧化物,纯度、粒径和化学活性直接影响磁芯的磁导率、损耗特性等核心性能指标。金属软磁的核心原料为高纯铁粉、硅粉、铝粉、镍粉等金属粉末,粉末的形貌、粒径分布、氧含量等参数对后续压制、烧结及最终磁性能影响显著。非晶及纳米晶合金的主要原料是铁、硅、硼等金属元素,母合金的成分设计直接决定了材料的饱和磁通密度、损耗水平等关键指标。
中游:软磁材料制造与磁芯成型。 中游环节涵盖铁氧体烧结磁芯制造、金属磁粉芯压制、非晶/纳米晶带材制备等多种工艺路线。铁氧体软磁的制造流程包括配料、混合、预烧、粉碎、造粒、成型、烧结和磨加工等工序,工艺参数复杂,对杂质控制、气氛控制和烧结温度曲线要求严苛。金属软磁粉芯则通过粉末冶金工艺制造,将金属软磁粉末与绝缘粘结剂混合后压制成型并热处理,通过粉末粒径级配和绝缘包覆工艺优化来平衡磁导率与损耗的关系。非晶/纳米晶带材通过平面流铸或单辊急冷法将液态合金快速冷却制成薄带(厚度约20-40μm),再通过热处理等工艺调控微观结构。三大技术路线各有侧重:铁氧体磁导率高、工作频率广;金属磁粉芯抗饱和能力强、功率密度高;非晶/纳米晶带材损耗极低、薄带结构独特。
下游:终端应用领域。 下游是软磁材料的价值实现环节,覆盖了电力电子、新能源汽车、光伏储能、AI数据中心、消费电子、工业自动化和医疗设备等广泛领域。AI数据中心对高性能电感元件的需求正在推动金属软磁粉芯及芯片电感进入前所未有的高增长周期。铂科新材芯片电感已在ASIC、光模块等领域实现量产突破,特别在ASIC领域AI巨头加速部署自研芯片有望带来较大增量订单。东睦股份SMC产品已实现芯片电感和服务器电源软磁材料收入1.75亿元(2024年),产品间接配套到英伟达GB200服务器。新能源汽车方面,悦安新材软磁粉营收1.78亿元,汽车智能化带动电感需求攀升。产业链逐步形成上下游协同创新、高端应用牵引材料升级的良性循环。
软磁材料市场竞争格局
全球软磁材料市场竞争格局呈现“中国主导生产、欧美日占据高端、格局相对分散”的总体特点。全球主要市场参与者包括Proterial, Ltd.(原日立金属)、TDK、横店东磁、云路股份、天通磁材、铂科新材、美磁、韩国昌星、东睦科达、安泰科技、Acme、飞磁、开元磁材、三和电子、联丰磁业、南京新康达、兆晶科技等。
从竞争梯队划分来看,全球软磁材料市场参与者可按年营收规模划分为三个梯队:第一梯队为全球头部企业(如Proterial、TDK、横店东磁等),占据主要市场份额,收入规模较大;第二梯队为具有一定市场份额和知名度的企业(如铂科新材、天通磁材、东睦科达等);第三梯队则以地方性中小企业和专精特新企业为主。随着AI算力等高端赛道持续扩容,具备技术壁垒、客户资源、供应链协同能力和全品类布局优势的龙头企业,有望在新一轮行业洗牌中显著扩大竞争优势。
从细分品类看,铁氧体软磁领域龙头较为清晰:横店东磁作为国内软磁铁氧体龙头,拥有业内最为完备的永磁、软磁、塑磁材料体系,产品已广泛应用于新能源汽车及充电桩、数据中心、人工智能等领域。金属软磁粉芯领域,铂科新材是行业绝对龙头。公司金属软磁粉芯业务保持稳健增长,通讯、服务器电源及UPS应用受益于AI数据中心资本开支爆发,销售收入高速增长。
非晶及纳米晶软磁领域,全球非晶及纳米晶软磁材料市场竞争主要由云路股份、安泰科技、Proterial等企业主导,第一梯队企业为全球头部厂商,占据主要市场份额。云路股份是中国非晶合金材料的龙头企业,其非晶薄带产品在全球市场处于领先地位;安泰科技在非晶纳米晶材料领域亦具备较强竞争力。
软磁材料市场发展趋势
1. 性能演进锚定三大刚性需求:高频、高密、低耗
软磁材料的发展主线,始终紧扣下游系统升级提出的硬约束。高频化是5G通信、Wi-Fi 7、高速SerDes接口的底层要求,推动材料向更高电阻率、更低涡流损耗方向进化;高功率密度则是AI服务器、新能源汽车电控、光伏逆变器的核心诉求,直接拉动对高Bs(如铁硅铝粉芯Bs达1.05T)、低磁心损耗材料的需求爆发;低功耗则贯穿所有终端,从手机快充到数据中心PUE管控,要求材料在宽温域内维持磁性能稳定、磁滞与涡流损耗双降。2024年国内铁硅铝磁粉芯市场占比已超70%,印证了中高频、高Bs、低成本综合优势的市场选择逻辑。
2. AI算力革命引爆芯片电感新赛道
最具颠覆性的变量来自AI产业。GPU、ASIC芯片前端供电需在极小空间内实现数百安培级瞬态电流响应,传统插件式电感体积大、寄生参数高、热管理差,已成瓶颈。芯片电感(Chip Inductor)应运而生——以金属软磁复合材料为基体,通过铜铁共烧工艺制成一体化微型电感,实现低压(≤1V)、大电流(>100A)、小体积(<3mm×3mm)、低DCR与卓越频率稳定性[4]。其核心材料正是高性能金属软磁粉芯,尤其是铁硅铝与高磁通型粉芯,2026年已在英伟达H100/B100服务器、AMD MI300平台及国内昇腾910B模组中规模化导入。
3. 产业链垂直整合与协同创新加速
软磁材料行业正从单一的材料供应商向“材料设计+磁芯制造+器件集成”的全链条服务商转型。横店东磁在永磁、软磁、塑磁全品类协同基础上,持续推进器件级产品开发与海外基地建设。东睦股份以P&S、SMC、MIM三大新材料技术平台为基石,协同发展粉末冶金、软磁复合材料和金属注射成型业务,为新能源汽车、光伏逆变器、AI服务器等下游领域提供全面的材料与工艺综合解决方案。铂科新材通过掌握“粉—芯—电感”完整产业链,从合金软磁粉、软磁粉芯到芯片电感深度一体化布局,持续强化核心竞争力。产业链垂直整合不仅提升了头部企业的盈利水平和客户黏性,也有效降低了新兴应用领域的技术导入成本,将加速软磁材料在AI、新能源、人形机器人等前沿赛道中的渗透应用。
报告的内容:报告系统地统计了全球与中国市场软磁材料的市场的产能、销售额、价格及未来发展趋势,分别从重点厂商、不同产品类型,不同应用领域,不同区域市场等多个维度分析各类细分市场的市场空间、发展趋势及主要特点,全面地梳理了全球与中国市场的主要厂商产品特点、市场定位、经营状况及其的市场份额,以期为业内厂商、相关领域投资者、相关政策制定及决策者,提供全面、客观的市场研究报告,为各类市场研究人员,投资人员,政府部分提供可靠的决策信息支持。
报告包括的主要厂商:
横店东磁
云路股份
TDK
兆晶科技
东睦股份
安泰科技
铂科新材
韩国昌星
Proterial, Ltd.
悦安新材
天通股份
龙磁科技
美磁
Acme(越峰电子)
飞磁(Ferroxcube)
开元磁材
三和电子(Samwha Electronics)
联丰磁业
南京新康达
兆晶科技
软磁材料按照产品类型,包括如下几个类别:
非晶及纳米晶合金
铁氧体软磁材料
金属磁粉
软磁材料按照不同下游应用场景,包括如下几个类别:
电力电子
新能源汽车
光伏储能
AI数据中心
消费电子
工业自动化
医疗设备
其他
重点关注如下几个地区:
北美
欧洲
亚洲其他
其他
报告的内容概况:
本报告共11章,各章节主要内容如下:
第1章:报告对软磁材料的定义及统计范围的介绍,涵盖软磁材料类型的细分市场和应用细分市场的定义及发展情况,详述软磁材料行业的发展现状及历程,并分析软磁材料行业的未来发展趋势。
第2章:软磁材料市场的产业链分析,包括上游原材料的主要供应商,中游的主要竞争对手,以及下游的关键细分市场和客户名单。重点分析各环节在产业链中的作用和相互关系。
第3章:全球主要地区及中国软磁材料市场的总体规模分析(2019-2030年全球市场的产能、市场规模,以及中国市场的产能等数据)。详细介绍了各地区市场的容量及增长潜力。
第4章:中国软磁材料市场的发展环境分析。包括宏观环境(PEST)分析、行业波特五力分析、行业政策分析,以及热点事件对行业发展环境的影响分析。
第5章:全球及中国软磁材料竞争格局分析,涵盖各厂商的产能、市场份额、以及行业集中度发展趋势等。分析行业内主要企业的竞争优势和市场地位。
第6章:全球软磁材料主要地区市场概况,包括各地区市场的产能、技术水平,以及市场规模等。对比不同地区的市场特点和发展前景。
第7章:全球及中国软磁材料不同类型细分市场的产能、市场规模及份额等分析。详细介绍了不同类型电池的回收现状及未来趋势。
第8章:全球及中国软磁材料不同应用领域细分市场的产能、市场规模及份额等分析。探讨了不同应用领域对软磁材料市场的需求及其发展潜力。
第9章:全球软磁材料主要厂商的基本情况介绍,包括公司简介、软磁材料产能、市场规模及SWOT分析,以及其最新的技术进展和市场动态。
第10章:市场动态、行业增长驱动因素、行业发展机遇、以及行业内的有利因素、不利因素及阻碍因素的分析。并提出了战略定位建议。
第11章:市场研究的主要发现及行业未来展望。对软磁材料行业的长期发展前景进行深入分析和预测。