

全球钼资源供需紧平衡持续深化,战略金属价值加速重估

2026年全球钼金属市场概况及供需分析.– Bossonresearch.com
——全球钼资源供需紧平衡持续深化,战略金属价值加速重估
导读:
钼正在经历一场向战略金属转变的价值重估。2026年以来,钼精矿价格累计上涨约三成,金钼股份等龙头多次领涨有色板块。本轮行情的核心驱动力,已从短期供需错配升级为全球资源刚性约束与新兴需求爆发共振驱动的长周期逻辑。
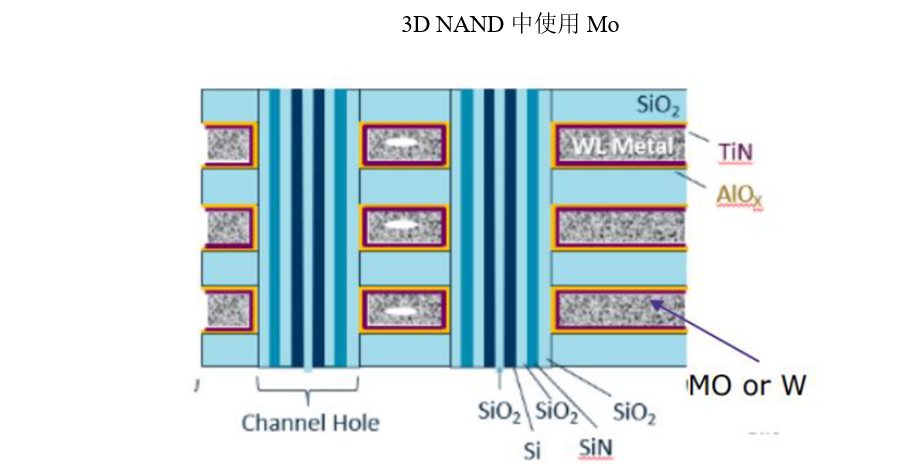
催化本轮行情的核心催化剂,来自半导体领域的一次关键突破。6月11日,SK海力士宣布完成375层3D NAND闪存验证,年底量产,其核心技术突破是在字线金属栅极中以钼全面替代传统钨——字线是连接存储单元控制栅极的核心线路,直接决定芯片读写速度与功耗。随着3D NAND迈向400层以上,钨在导电率与电阻延迟方面逼近物理极限;钼电阻率仅为钨的六成,且无需阻挡层,完美适配原子层沉积等先进制程,成为多层堆叠架构下不可替代的互连材料。三星率先采用钼字线,SK海力士落地将“以钼代钨”推至行业共识,美光、铠侠跟进,长江存储、长鑫存储等国内厂商加速验证,300层以上高端NAND全面切换钼路线已成确定性趋势。这是市场第一次将钼从“钢铁辅料”的传统角色中剥离,赋予其“半导体级高纯战略金属”的全新成长属性,预期差极为可观。
钼金属定义及研究范围界定
钼(Molybdenum,元素符号Mo)是一种高熔点(2623℃,超过钢的熔点)、高强度、高硬度、导热导电性能好、耐研磨、热膨胀系数小、耐腐蚀的稀有金属,具有优良的物理和化学特性。钼被誉为“工业味精”——少量添加(通常0.1%~5%)即可显著提升钢铁的强度、韧性、耐蚀性及高温稳定性,同时因其优异的高温性能,也被称为“高温铠甲”,是高温合金、航空航天部件、军工装备的核心原料。
据美国地质调查局发布的数据,截至 2025 年末,钼矿资源储量位列全球前五的国家分别为中国(780 万吨,占比45.88%)、美国(350 万吨,占比 20.59%)、秘鲁(100 万吨,占比 5.88%)、智利(260万吨,占比 15.29%)、俄罗斯(110 万吨,占比 6.47%)。2025 年全球钼资源储量排名前五位国家的钼储量合计约为 1600 万吨,占比 94.12%。我国钼资源储量占全球总储量近二分之一,具有绝对的资源储量优势。
钼的应用领域极为广泛。根据国际钼协会数据,全球范围内,工程钢是钼最主要的初级应用领域,占比39%;不锈钢占比24%,化学品占比13%,工具钢占比8%,铸件占比8%,钼金属及镍合金分别占比5%和3%。钼终端产品涉及石油/天然气、化工、军工、机械工程、航空航天、新能源汽车等中高端领域。从全球政策层面看,美国、加拿大、日本、韩国等主要经济体已将钼纳入国家战略资源体系,澳大利亚亦将其列入关键矿产清单,钼兼具“工业基础材料+战略资源”双重属性,在全球资源安全与高端制造竞争加剧背景下,其战略地位持续提升。
钼金属供需分析
全球钼市场将进入长期供需紧平衡周期。2026年全球钼供需缺口将扩大至4.43-5.0万吨,且缺口持续性将延续至2030年。
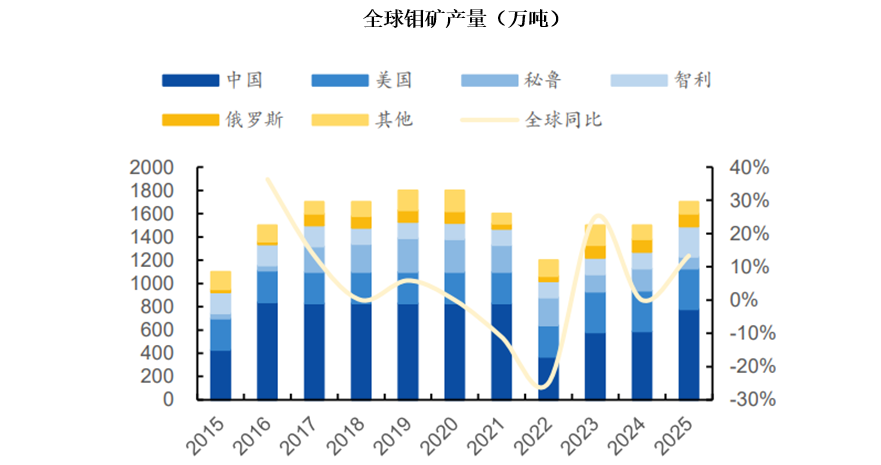
从供给侧来看,近年钼市场供应端整体较为稳定,2024-2025 年国内无大规模产能释放,部分矿山扩产增量被大型矿山老化减产抵消,主要增量预计在 2026 年后。2025 年全球钼矿产量为 26.0 万吨,同比增长 1.56%。中国以 9.70 万吨的产量位居全球第一,占全球总产量的 37.31%。智利(4.2 万吨)和美国(4.0 万吨)分列二、三位,秘鲁以 3.9 万吨排名第四,其他地区合计产量为 4.2 万吨。当前全球钼矿生产呈现高度集中态势,南、北美洲国家与中国共同构成全球供应主体,但行业整体产量较 2020 年以前有所收缩。同时考虑到就品位方面,近年来全球多个大型斑岩铜矿(钼的主要伴生来源)矿石品位持续下降,预计在 2030 年代中期达到使用寿命,而新矿山开发周期长、投资大,导致供应弹性不足。
从需求侧来看,近年来,全球钼需求保持稳步增长,市场已逐步完成疫情后库存调整并恢复至正常水平。根据汇睿咨询的数据,2024年全球钼终端消费量(含废料钼)达到40万吨,同比增长2.9%。从长期趋势看,汇睿咨询预计到2035年,钼在各主要应用领域的消费均将实现增长,其中不锈钢、镍基合金及钼金属领域增长最为显著。作为重要的合金元素,钼消费仍高度集中于钢铁行业,工程钢、不锈钢和工具钢合计占比超过70%,同时化工、铸造等领域也保持稳定需求基础。从终端应用来看,石油与天然气、化工与石化(CPI)、机械工程及汽车行业是钼消费的核心市场,合计贡献超过一半的全球需求,其中能源和化工行业仍是最重要的需求来源,而汽车行业占比持续提升,反映出高性能材料在汽车轻量化、耐腐蚀及高温环境应用中的渗透率不断提高。
此外,需求增长的结构性特征日益明显,高附加值领域正成为钼消费扩张的重要驱动力。随着高温合金、风电装备、能源化工设备及高端制造业的发展,对高强度、耐腐蚀和耐高温材料的需求持续增加,带动含钼合金及特种钢材消费快速增长。钢铁企业为提升产品竞争力,持续提高高附加值含钼钢种的生产比例,进一步推动钼需求提升。2024年,在供应增量有限的背景下,全球钼市场维持小幅供不应求格局,国内钼消费总量创历史新高。
与此同时,AI芯片与半导体“以钼代钨”,创造全新成长的逻辑。 这是钼行业最受资本市场关注的新增量来源。在AI算力爆发背景下,芯片制程向3D堆叠架构演进,传统钨互连材料在微缩制程中面临物理瓶颈。凭借更低的电阻率和更高的信号传输效率,钼正成为替代传统钨的下一代金属互连解决方案。三星电子已落地钼材料工艺,SK海力士也在积极推动产品迭代,使用钼材料制作字线。据测算,2024年全球头部存储厂高纯钼采购仅4吨,2026年已提升至18吨, 2030年全球半导体用钼可达80吨以上。这是市场第一次将钼从钢铁辅料的角色中剥离出来,赋予其“半导体核心靶材/栅极材料”的成长属性,前后预期差极大。
钼金属产业链分析
钼产业链可以概括为“采矿-冶炼-深加工-应用”的垂直链条,不同层级技术壁垒与附加值差异巨大。
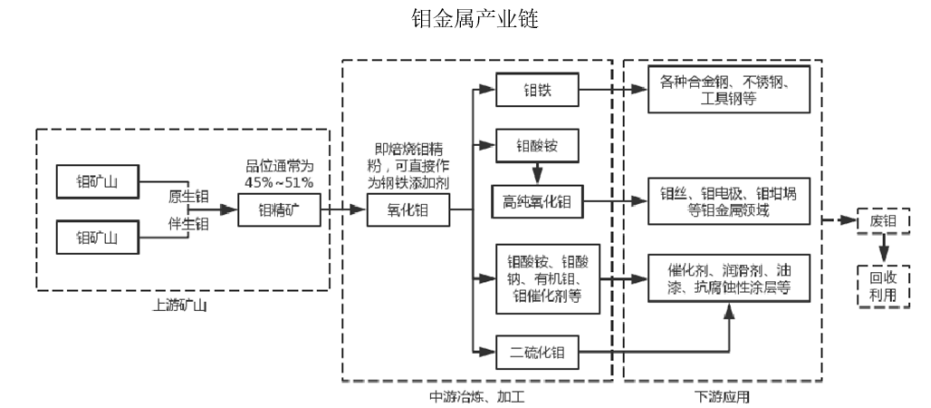
上游:矿山采选与资源开发。 上游是钼产业链的基础,核心参与者为持有钼矿资源的企业。全球钼生产呈高度集中态势,中国、南美洲和北美洲构成全球供应主体,中国以9.70万吨年产量位居第一。从资源禀赋看,中国钼储量达780万吨,全球占比45.88%,资源优势突出。紫金矿业钼金属总资源量约494-500万吨,稳居全球第一,核心资产为安徽沙坪沟钼矿——全球最大单体钼矿。但上游环节面临三重压力:一是主力矿山品位持续下降,预计2030年代中期集中进入衰退期;二是国内探矿采矿权大幅缩减,后备资源不足;三是低品位矿占比超75%,开采成本偏高。2025年国内钼出口管制政策落地后,上游环节的政策约束进一步强化。
中游:冶炼、化工与深加工。 中游是决定钼产品附加值的核心环节,技术壁垒差异巨大。低壁垒端——钼精矿煅烧成氧化钼、冶炼成钼铁,国内产能全球领先但同质化程度高;中等壁垒端——钼化工(钼酸铵、三氧化钼、二硫化钼等),技术要求提升;极高壁垒端——5N级高纯钼粉及钼靶材制备,涉及高精度粉末冶金、电子束熔炼、精密加工等技术,国内仅金钼股份等极少数企业具备成熟产业链。从高纯钼产能看,国内5N级高纯钼年产能仅约3000吨,其中金钼股份年产720吨遥遥领先。中游环节的另一关键看点是技术突破,如二硫化钼可制备原子级薄柔性芯片用于可穿戴设备,钼基催化剂在清洁能源领域展现了优越性能。
下游:传统应用与新兴赛道并举。 下游覆盖了钢铁、石油/天然气、化工、航空航天、军工、新能源汽车、光伏、半导体等广泛领域。传统应用占主导——工程钢占39%、不锈钢占24%、工具钢占8%、铸件占8%;新兴领域虽占比较小但增速极高,光伏靶材年增速超25%,半导体“以钼代钨”正快速推进。以油气管道为例,含钼双相不锈钢因其耐腐蚀性和抗压强度要求高,正加速替代高镍不锈钢,2019-2025年产量增长266%。
钼金属市场竞争格局
全球钼市场竞争格局可概括为“中国主导生产、紫金领跑资源、金钼独占深加工高附加值赛道”的三层结构。
第一层——资源端:紫金矿业资源储量全球第一,金钼股份资源品质领先。 紫金矿业钼金属总资源量约500万吨,权益资源量达342万吨,稳居全球第一,其核心资产安徽沙坪沟钼矿为全球最大单体钼矿。金钼股份拥有金堆城钼矿、汝阳东沟钼矿等多座优质矿山,资源禀赋和品位均处行业领先水平。
第二层——产量端:第一梯队集中度高。 2025年中国钼产量高度集中于金钼股份、洛阳钼业、紫金矿业、盛龙股份等矿企。紫金矿业2025年矿产钼产量1.15万吨,同比大增23.72%,位居全球第5-7位、国内第4位,2026年规划产量进一步提升至1.5万吨。洛阳钼业2025年实际钼产量1.39万吨(全国前二),2026年产量指引1.15-1.45万吨。金钼股份参股天池钼业季德钼矿(年产钼精矿折钼金属约8000吨),同时与紫金矿业已就沙坪沟钼矿开发达成合作,计划加快新产能释放。
第三层——高端深加工端:金钼股份行业绝对龙头。 生产高纯钼的绝对龙头是金钼股份,其拥有从矿山到深加工的全产业链布局,是A股市场中资源壁垒最高、高端产品技术能力最强的标的。在5N级高纯钼领域,金钼股份年产720吨遥遥领先,是国内唯一具备经中芯国际验证的5N级钼靶材生产能力的企业,深度绑定半导体产业链高端需求。高端钼靶材由高纯5N钼粉制备,核心技术壁垒极高,国产化替代空间巨大——国内5N级高纯钼自给率不足40%,半导体级钼靶材每年近80%依赖进口,而金钼股份正加速抢占国产化这一关键赛道。
洛阳钼业主营以铜和金矿为主,钼多为伴生资源出售,不直接从事高纯钼高端深加工,两者在业务模式和竞争赛道上存在显著差异。紫金矿业钼产业定位是“资源先行、产量稳步攀升”,沙坪沟钼矿设计年采选规模1000万吨,预计2029年投产,达产后年产钼2.21万吨,叠加现有产能后钼总产能将达3.3万吨/年,跃居全球第一大钼生产商,但更侧重于资源端的产能扩张,而非高纯钼深加工领域。
全球大矿品位下降叠加新矿开发周期长,产量增速受刚性约束,产能向头部企业集中趋势明显。据测算,2028年全球钼矿较2025年预计仅增长2.2万金属吨(增幅16%),增量主要由南泥湖钼矿扩建、安沟钼多金属矿投产、沙坪沟项目部分投产贡献。与此同时,金钼股份凭借全产业链和高端技术壁垒将强者愈强,在高端钼靶材等国产化替代的关键赛道抢占先机。
钼金属市场发展趋势
1. 资源刚性约束持续强化
全球钼矿资源进入供需刚性矛盾持续加剧的阶段,呈现三大不可逆特征:一是核心矿产老化,全球主力铜钼矿品位持续走低,预计2030年代中期集中进入衰退期;二是新矿开发周期拉长,从勘探到投产通常3-5年,投资达数十至数百亿级;三是政策约束收紧,2025年国内钼出口管制正式落地,资源外流受限,供给弹性被全面约束。这种供给端的极端刚性,叠加需求端的持续扩张,将为钼价提供长期向上支撑。
2. 高端制造+新能源+AI半导体共同驱动需求结构性增长
钼的应用正在经历历史性拓宽:从传统钢铁添加剂到航空航天高温合金、光伏靶材、半导体互连材料,正形成“传统基本盘+新兴赛道”双轮驱动的需求结构。传统钢铁虽面临粗钢产量天花板,但钢铁企业主动增加高附加值含钼钢占比,用含钼高强钢、管线钢替代普通钢材,钼铁钢招量持续逆势增长。新能源领域增速超过25%,AI半导体“以钼代钨”正从三星、SK海力士等头部客户向全行业扩展。这种需求结构的演变,意味着钼的单位需求价值量和下游定价能力均将系统性提升。
3. “以钼代钨”
钼最受资本市场关注的新逻辑来自半导体。在AI算力爆发和芯片制程微缩到3nm以下的背景下,传统钨互连材料在电阻率和信号传输效率方面遇到物理瓶颈。凭借更低的电阻率和更高的信号传输效率,钼已成为替代钨的下一代互连材料最强候选人。AI芯片的散热材料也正被钼铜合金替代。这一“以钼代钨”趋势的意义在于:传统上,钼只被视为钢铁添加剂(低增长、周期性强),而半导体属性赋予了其高端成长+供需刚性的全新逻辑,市场对此的预期差极大。SK海力士、三星、台积电等产业链主在钼材料领域的推进进度值得持续跟踪。
报告的内容:报告系统地统计了全球与中国市场钼金属的市场的产能、销售额、价格及未来发展趋势,分别从重点厂商、不同产品类型,不同应用领域,不同区域市场等多个维度分析各类细分市场的市场空间、发展趋势及主要特点,全面地梳理了全球与中国市场的主要厂商产品特点、市场定位、经营状况及其的市场份额,以期为业内厂商、相关领域投资者、相关政策制定及决策者,提供全面、客观的市场研究报告,为各类市场研究人员,投资人员,政府部分提供可靠的决策信息支持。
报告包括的主要厂商:
金钼股份
紫金矿业
洛阳钼业
盛龙股份
国城矿业
金堆城钼业
厦门钨业
中钨高新
湖南黄金
西部矿业
驰宏锌锗
自由港(Freeport)
智利国家铜业(Codelco)
安托法加斯塔(Antofagasta)
墨西哥集团(Grupo Mexico)
力拓(Rio Tinto)
智利钼金属(Molymet)
南方铜业(Southern Copper)
安塔米纳(Antamina)
美国铜钼(American CuMo)
中心拉黄金(Centerra Gold)
波兰铜业(KGHM)
钼金属按照产品类型,包括如下几个类别:
普通工业级
高纯级
超高级纯
钼金属按照不同下游应用场景,包括如下几个类别:
钢铁
石油/天然气
化工
航空航天
军工
新能源汽车
光伏
半导体
其他
重点关注如下几个地区:
北美
欧洲
亚洲其他
其他
报告的内容概况:
本报告共11章,各章节主要内容如下:
第1章:报告对钼金属的定义及统计范围的介绍,涵盖钼金属类型的细分市场和应用细分市场的定义及发展情况,详述钼金属行业的发展现状及历程,并分析钼金属行业的未来发展趋势。
第2章:钼金属市场的产业链分析,包括上游原材料的主要供应商,中游的主要竞争对手,以及下游的关键细分市场和客户名单。重点分析各环节在产业链中的作用和相互关系。
第3章:全球主要地区及中国钼金属市场的总体规模分析(2019-2030年全球市场的产能、市场规模,以及中国市场的产能等数据)。详细介绍了各地区市场的容量及增长潜力。
第4章:中国钼金属市场的发展环境分析。包括宏观环境(PEST)分析、行业波特五力分析、行业政策分析,以及热点事件对行业发展环境的影响分析。
第5章:全球及中国钼金属竞争格局分析,涵盖各厂商的产能、市场份额、以及行业集中度发展趋势等。分析行业内主要企业的竞争优势和市场地位。
第6章:全球钼金属主要地区市场概况,包括各地区市场的产能、技术水平,以及市场规模等。对比不同地区的市场特点和发展前景。
第7章:全球及中国钼金属不同类型细分市场的产能、市场规模及份额等分析。详细介绍了不同类型电池的回收现状及未来趋势。
第8章:全球及中国钼金属不同应用领域细分市场的产能、市场规模及份额等分析。探讨了不同应用领域对钼金属市场的需求及其发展潜力。
第9章:全球钼金属主要厂商的基本情况介绍,包括公司简介、钼金属产能、市场规模及SWOT分析,以及其最新的技术进展和市场动态。
第10章:市场动态、行业增长驱动因素、行业发展机遇、以及行业内的有利因素、不利因素及阻碍因素的分析。并提出了战略定位建议。
第11章:市场研究的主要发现及行业未来展望。对钼金属行业的长期发展前景进行深入分析和预测。