

连涨五轮,利润反降七成——钛白粉行业的“涨价悖论”
2026年全球钛白粉市场概况及供需分析.– Bossonresearch.com
——连涨五轮,利润反降七成——钛白粉行业的“涨价悖论”
导读:
2026年的全球钛白粉市场,正上演一场令人困惑的“涨价悖论”。今年以来,钛白粉企业已掀起五轮集体涨价潮,国内钛白粉价格指数较年初涨幅约25%,累计最高涨幅已达3500元/吨。6月5日,行业龙头龙佰集团率先发布涨价函,国内上调1000元/吨、国际上调150美元/吨,随后安纳达、中核钛白、山东祥海等十余家企业密集跟涨。截至6月10日,国内硫酸法金红石型钛白粉主流报价已达15800-17300元/吨,同比上涨19%至22%。
然而,密集的涨价函难以掩盖企业利润下滑的趋势。一季度,8家钛白粉上市公司合计净利润同比大幅下降46.3%。其中,龙头龙佰集团净利润仅1.87亿元,同比减少约72%,创近十年同期最差;惠云钛业由盈转亏。企业“连涨五轮却利润反降”的窘境,折射出行业正面临上游成本飙升与下游需求疲软的双重挤压——涨价靠成本推,不靠需求拉。
这场“涨价悖论”的背后,是全球地缘冲突引发的硫磺供给危机、环保政策驱动的产能出清、以及硫酸法与氯化法工艺路线的深刻分化。2026年,钛白粉行业正站在从规模扩张到结构分化的历史转折点上。
钛白粉定义及研究范围界定
钛白粉,化学成分为二氧化钛(TiO₂),是目前世界上性能最好、应用最广的白色无机颜料。它具有色白、遮盖力强、着色力好、化学性质稳定且无毒等特性。钛白粉广泛应用于涂料、塑料、造纸、油墨、化妆品、食品添加剂等领域,是现代化工产业不可或缺的基础原材料。正因其光学与理化性能无可替代,钛白粉被广泛誉为“工业味精”和“经济发展的晴雨表”,其产销量波动往往先于GDP、房地产新开工等宏观指标反映实体经济冷暖。
从市场范畴来看,钛白粉市场涵盖硫酸法钛白粉和氯化法钛白粉两大工艺路线产品。硫酸法以钛精矿和硫酸为核心原料,技术成熟、投资门槛相对较低,是目前全球主流生产工艺,但存在环保压力大、废副产物多等劣势。氯化法则以金红石或高钛渣为原料,配以氯气,在高温气相中反应,具有流程短、单耗低、产品品质高、自动化程度强等优势,国外产能占比超80%,而中国氯化法产能近年快速扩容,2025年多家头部企业已实现稳定量产,并推动国产高端涂料、汽车漆用钛白粉进口替代加速落地。此外还有少量的盐酸法、硝酸法等非主流工艺。
根据X射线衍射确定的晶体结构,钛白粉可分为金红石型、锐钛型和板钛型三种。金红石型是市场主流品种,具有更高的遮盖力、着色力和耐候性,广泛应用于高端涂料、塑料、汽车漆等领域。锐钛型白度更高但耐候性较弱,主要用于造纸、化纤、油墨等对耐久性要求不高的场景。板钛型因稳定性较差,工业应用极少。
钛白粉市场规模
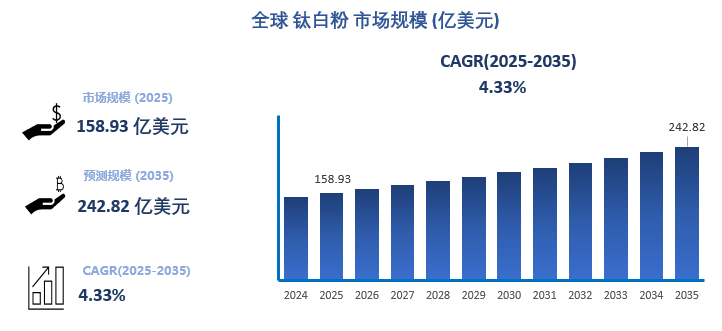
汇睿咨询的数据显示,2025年全球钛白粉市场规模已经达到了158.93亿美元,并预计在2025-2035年以4.33%的CAGR进行扩张,在2035年达到242.82亿美元。钛白粉市场受到多种因素的影响,包括宏观经济状况、下游行业需求、原材料成本以及国际贸易政策等。由于钛白粉是与生活品质息息相关的产品,其市场需求与全球各地区市场的 GDP 和总体经济状况紧密相关。长期来看,钛白粉的市场需求与 GDP 的长期增长预期相符。短期需求变化可能与 GDP 的变化不同步,会受到下游客户钛白粉库存水平的影响,而库存水平又受到客户对未来钛白粉销售价格及产品可用性的预期影响。市场竞争中价格、产品质量、客户服务和技术支持服务等都很重要。
(一)供给端:产能加速出清,供需格局持续优化
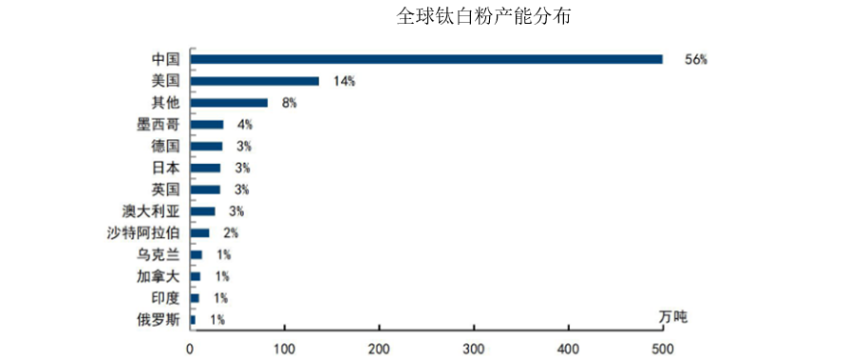
据美国地质勘探局数据,2023 年中国以 550 万吨的钛白粉产能占据全球市场的主导地位,占比高达 56%,这一比例远超其他国家,显示出中国在全球钛白粉产业中的核心地位;美国的产能为 136 万吨,占比 14%,位居第二,也是一个重要的钛白粉生产国。其他国家和地区的产能相对较小,但仍有一定的市场份额。例如,墨西哥、德国、日本和英国的产能都在 30 万吨以上,产能合计占全球总产能的约 13%。其他钛白粉生产国包括澳大利亚、沙特阿拉伯、乌克兰、加拿大、印度和俄罗斯等,它们各自贡献了一定比例的产能,并对当地的化工市场和全球供应链产生影响。
由于产能过剩、价格低迷带来的持续亏损,全球钛白粉行业正经历深刻的供给端出清。2026年1月16日,全球第二大钛白粉生产商特诺集团(Tronox)宣布永久关闭其位于中国江西抚州的钛白粉生产设施。同日,金浦钛业公告其全资子公司徐州钛白停产(产能8万吨/年,占金浦钛业总产能一半)。特诺关闭抚州工厂的主要原因是:中国钛白粉行业持续扩产导致市场长期下行、国内需求疲软、产能过剩以及价格持续低迷等多重挑战。
与此同时,环保政策持续收紧,能耗双控常态化。单线5万吨以下低效硫酸法产能(联产法工艺除外)已被多个省份列入限制类目录,政策于2026年1月24日起正式生效。据统计,自2025年12月至2026年1月共有15家企业先后减停产。供给端收缩效应持续显现,2月份全行业开工负荷预计降至62%,较1月份下滑近6个百分点。海外产能同样加速收缩——全球钛白粉名义产能/产量截至2024年末已达1024/812万吨,2020-2024年年复合增长率约为4.5%,行业已进入低增速时期。
(二)需求端:建筑涂料低迷,塑料与出口提供结构性支撑
钛白粉约六成流向与房地产景气度深度绑定的涂料行业。2026年一季度,房地产新开工、竣工面积继续探底,中小涂企订单削减,整体涂料开工率不足60%,终端需求释放不充分。2026年1-5月,地产销售、新开工、竣工面积同比分别为-10.8%、-22.6%、-23.4%,降幅较前4月有所扩大。建筑涂料需求持续承压,构成钛白粉需求端最大的拖累因素。
塑料是钛白粉第二大应用领域,消费占比约24%至25%。家电和汽车轻量化带动的增量需求,被下游制品企业的去库存周期和高成本传导能力不足所抵消,刚需增长缓慢。出口方面则呈现积极信号。2026年1-4月,钛白粉累计出口73.03万吨,同比增长12.53%。其中,硫酸法钛白粉出口约55.17万吨,同比增长5.88%;氯化法钛白粉出口约17.86万吨,同比激增39.63%。海外局势导致海外钛白粉生产商能源不足,中国稳定供应承接了部分订单回流。
(三)成本端:硫磺价格暴涨成为最大变量
硫磺价格暴涨是本轮钛白粉涨价的直接推手。截至6月10日,镇江港颗粒硫磺市场价报10000元/吨,较年初上涨143.9%,同比上涨337.64%。硫磺暴涨的背后是供给端多重因素收紧:霍尔木兹海峡封锁已持续超过100天,中东地区硫磺出口量占全球贸易量的45%,而中国硫磺进口中来自中东的比重高达56%。4月中国硫磺进口量仅29.55万吨,同比减少72.39%;1至4月累计进口同比减少48.08%。港口硫磺库存已从年初约191万吨骤降至不足90万吨,远低于160万吨的常规安全线。据行业测算,生产一吨硫酸法钛白粉需消耗3至4吨硫酸,仅硫酸一项,钛白粉每吨生产成本便增加约3000至5000元。
钛白粉产业链分析
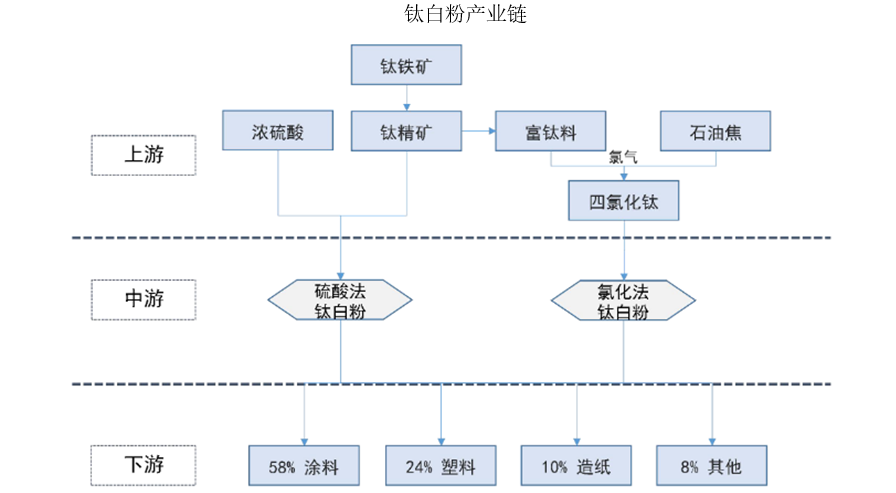
钛白粉产业链分为上游原料、中游生产、下游应用三大环节。上游以钛铁矿、金红石、高钛渣、硫酸及氯气为核心原料;中游通过硫酸法与氯化法两种主流工艺制得钛白粉产品;下游则深度嵌入国民经济毛细血管——涂料、塑料、造纸、油墨、橡胶、化纤、陶瓷、化妆品、医药、电子微机电乃至新能源材料领域。
上游:钛精矿与硫酸/氯气
钛精矿是硫酸法钛白粉的核心原料,成本占比约60%。全球钛矿资源分布集中,中国、澳大利亚、南非等国是主要产地。龙头企业在钛矿资源上深度布局——龙佰集团积极推进“红格北矿区两矿联合开发”与“徐家沟铁矿开发”两大核心项目,通过将红格北矿区及庙子沟矿区联合开发,钛精矿产能将达到248万吨/年,铁精矿产能将达到760万吨/年,资源自给率持续提升。
硫酸是硫酸法钛白粉的另一核心原料,成本占比约30%。硫酸价格与硫磺价格高度联动,今年以来受地缘冲突影响价格大幅上涨。截至2月27日,硫酸价格已升至1063元/吨。硫酸法大厂通过多种渠道获取原料——龙佰集团直接外购硫酸及废酸浓缩,惠云钛业采购硫铁矿自制硫酸,鲁北化工依靠自身废酸供应。
氯气是氯化法钛白粉的核心原料之一,氯化法不依赖硫磺,因此在此轮硫磺涨价中完全不受冲击,利润空间反而增厚。
中游:钛白粉生产制造
中游是钛白粉产业链的核心环节,分为硫酸法和氯化法两大工艺路线。
硫酸法技术成熟、投资门槛低,是目前国内主流工艺,2026年全国硫酸法钛白粉总产能约400万吨。但硫酸法面临环保压力大、废副产物处理困难等问题,在环保政策持续收紧的背景下,低效产能正加速出清。硫酸法大型企业多渠道获取原料,成本压力尚可承受,目前龙佰集团、金浦钛业、鲁北化工、惠云钛业等硫酸法龙头普遍满负荷生产;但中小企业处境艰难,近两月减产、停产现象明显增加。
氯化法产品品质更高、污染更小,契合高端应用与环保趋势。龙佰集团是国内率先突破并大规模应用氯化法技术的企业,目前氯化法国内产能66万吨/年,收购的英国工厂另有15万吨/年。坤彩科技一期20万吨产能正逐步爬坡,二期60万吨项目稳步推进;天原股份现有氯化法钛白粉年产能10万吨,处于满产满销状态。2025—2026年国内规划新增钛白粉产能中,氯化法高达108万吨,远超硫酸法的52万吨。
下游:涂料、塑料、造纸、油墨等
钛白粉约六成流向涂料行业。金红石型和锐钛型钛白粉是涂料配方中的“底色之母”——无论是建筑外墙的美观性、高档汽车漆的光泽感,还是家具木器漆的涂布均匀性,都离不开钛白粉作为白色着色基底。据汇睿咨询预测,2026年至2030年,涂料领域的消费份额预计将从59.1%进一步提升至62.2%。然而,当前建筑涂料受房地产低迷拖累,整体涂料开工率不足60%。
塑料是钛白粉第二大应用领域,消费占比约24%。从电子电器外壳到汽车内外饰件,从日用塑料制品到食品包装膜,钛白粉赋予塑料产品白色底色并提升耐候性能。此外,造纸领域消费占比约8%至10%,钛白粉主要用于印刷用纸、装饰纸和特种纸。油墨、化妆品、食品添加剂等细分领域也为钛白粉提供结构性增量。
钛白粉市场竞争格局
全球钛白粉市场呈现高度集中的寡头竞争格局。科慕(Chemours)、特诺(Tronox)、龙佰集团、康诺斯(Kronos)是全球四大钛白粉生产商。近年来,海外产能逐步退出,国内厂商对外扩张趋势不改。
一方面,海外巨头收缩。科慕2025年钛白科技业务全年营收24.29亿美元,同比下降6%;调整后EBITDA仅为1.45亿美元,同比大幅下滑52%;整体利润率从12%萎缩至6%,创近年新低。特诺集团于2026年1月永久关闭中国抚州工厂。科慕年内已三次上调亚太地区钛白粉价格,累计涨幅达400美元/吨。
另一方面,中国龙头崛起。龙佰集团是全球钛白粉行业的中国龙头,深耕化工行业30余年。公司钛白粉氯化法产能66万吨/年,硫酸法产能85万吨/年,2025年产能利用率约84.53%。2025年,龙佰集团拟收购VenatorUK英国Greatham 15万吨/年氯化法钛白粉资产。Venator同科慕、特诺、康诺斯是欧美四大钛白粉生产商,VenatorUK是其旗下唯一生产氯化法钛白粉的工厂。收购完成后,公司钛白粉总产能将提升至166万吨。在当前欧盟对国内钛白粉实施高额反倾销税、美国对华加征高额进口关税背景下,海外产能并购有助于公司推进全球化产业布局。2025年,公司实现营收260亿元,归母净利润12.4亿元。
国内钛白粉市场已形成“一超多强”的竞争格局:
第一梯队(龙头) :龙佰集团(002601) 是国内乃至全球钛白粉行业的绝对龙头,拥有“钛矿-钛白粉”一体化产业链,钛精矿产能达248万吨/年。公司是国内率先突破并大规模应用氯化法技术的企业,氯化法产能占比为国内最高。
第二梯队(主要厂商) :中核钛白(002145) 、金浦钛业(000545) 、安纳达(002136) 、惠云钛业(300891) 、鲁北化工(600727) 等。其中,金浦钛业徐州基地8万吨/年产能已于2026年1月停产;惠云钛业一季度由盈转亏。
新兴力量(氯化法布局者) :坤彩科技一期20万吨产能正逐步爬坡,二期60万吨项目稳步推进;天原股份现有氯化法钛白粉年产能10万吨,处于满产满销状态,并已公告新建10万吨氯化法钛白粉项目。
钛白粉市场发展趋势
1. 硫酸法与氯化法的分化
受原材料、工艺路线不同影响,硫酸法与氯化法钛白粉企业的生存状态冰火两重天。硫酸法企业因依赖硫磺—硫酸原料链,深受成本暴涨冲击;而氯化法企业因原材料不含硫磺,完全不受影响,利润空间反而因供给收缩而增厚。这一分化趋势正在重塑行业竞争格局——硫酸法大厂凭借多渠道原料获取能力维持满产,中小企业减产停产增加;氯化法企业则迎来市场份额扩张和利润提升的窗口期。2026年1-4月,氯化法钛白粉出口同比增长39.63%,增速远高于硫酸法的5.88%,印证了这一趋势。
2. 硫磺供给危机短期难解
尽管中东局势近日有所缓和,硫磺价格开始自高点回落,但短期供给难以恢复。多位业内人士表示,即使美伊停战、霍尔木兹海峡立即全面通航,中东地区产能恢复仍需时间。中东各港口积攒的100多万吨硫磺库存,估计大部分将被印尼等对高价硫磺接受度更高的国家消纳,运往中国的比例有限。国内硫磺供应紧张的局面将维持较长时间。这意味着钛白粉行业的成本压力短期内难以根本缓解,企业需通过工艺升级、原料替代等方式持续应对。
需要指出的是,一季度(1-3月)的业绩尚未充分反映3月下旬才启动的涨价效应,密集涨价对企业利润的实际修复效果,预计将在二季报及后续财报中逐步显现。当前市场关注的核心变量在于:在成本持续高企、下游需求疲软的背景下,此轮涨价能否在二季度为企业利润带来实质性改善。
3. 行业向绿色化、高端化转型
在环保政策持续收紧和下游高端需求增长的背景下,钛白粉行业正加速向绿色化、高端化转型。氯化法作为更清洁、更高端的技术路线,成为行业共识和集体行动。2025—2026年国内规划新增钛白粉产能中,氯化法高达108万吨,远超硫酸法的52万吨。水性涂料、粉末涂料等环保高性能产品对钛白粉品质要求的持续抬升,将进一步推动氯化法产品的市场需求。与此同时,龙头企业持续加码上游矿产资源开发,强化“矿化一体”产业链优势。在成本压力、环保约束和市场竞争的多重驱动下,行业正从粗放式规模扩张转向高质量发展阶段。
报告的内容:报告系统地统计了全球与中国市场钛白粉的市场的产能、销售额、价格及未来发展趋势,分别从重点厂商、不同产品类型,不同应用领域,不同区域市场等多个维度分析各类细分市场的市场空间、发展趋势及主要特点,全面地梳理了全球与中国市场的主要厂商产品特点、市场定位、经营状况及其的市场份额,以期为业内厂商、相关领域投资者、相关政策制定及决策者,提供全面、客观的市场研究报告,为各类市场研究人员,投资人员,政府部分提供可靠的决策信息支持。
报告包括的主要厂商:
龙佰集团
科慕(Chemours)
特诺(Tronox)
泛能拓(Venator)
康诺斯(Kronos)
石原(ISK)
Tayca
Cinkarna
Grupa Azoty
中核钛白
攀钢钒钛
金浦钛业
安纳达
东佳集团
道恩钛业
金海钛业
惠云钛业
裕兴化工
安宁股份
钛白粉按照产品类型,包括如下几个类别:
硫酸法
氯化法
钛白粉按照不同下游应用场景,包括如下几个类别:
涂料
塑料
造纸
其他
重点关注如下几个地区:
北美
欧洲
亚洲其他
其他
报告的内容概况:
本报告共11章,各章节主要内容如下:
第1章:报告对钛白粉的定义及统计范围的介绍,涵盖钛白粉类型的细分市场和应用细分市场的定义及发展情况,详述钛白粉行业的发展现状及历程,并分析钛白粉行业的未来发展趋势。
第2章:钛白粉市场的产业链分析,包括上游原材料的主要供应商,中游的主要竞争对手,以及下游的关键细分市场和客户名单。重点分析各环节在产业链中的作用和相互关系。
第3章:全球主要地区及中国钛白粉市场的总体规模分析(2019-2030年全球市场的产能、市场规模,以及中国市场的产能等数据)。详细介绍了各地区市场的容量及增长潜力。
第4章:中国钛白粉市场的发展环境分析。包括宏观环境(PEST)分析、行业波特五力分析、行业政策分析,以及热点事件对行业发展环境的影响分析。
第5章:全球及中国钛白粉竞争格局分析,涵盖各厂商的产能、市场份额、以及行业集中度发展趋势等。分析行业内主要企业的竞争优势和市场地位。
第6章:全球钛白粉主要地区市场概况,包括各地区市场的产能、技术水平,以及市场规模等。对比不同地区的市场特点和发展前景。
第7章:全球及中国钛白粉不同类型细分市场的产能、市场规模及份额等分析。详细介绍了不同类型电池的回收现状及未来趋势。
第8章:全球及中国钛白粉不同应用领域细分市场的产能、市场规模及份额等分析。探讨了不同应用领域对钛白粉市场的需求及其发展潜力。
第9章:全球钛白粉主要厂商的基本情况介绍,包括公司简介、钛白粉产能、市场规模及SWOT分析,以及其最新的技术进展和市场动态。
第10章:市场动态、行业增长驱动因素、行业发展机遇、以及行业内的有利因素、不利因素及阻碍因素的分析。并提出了战略定位建议。
第11章:市场研究的主要发现及行业未来展望。对钛白粉行业的长期发展前景进行深入分析和预测。

